



- Источник:
- Nicoleta Ionescu/Shutterstock/Fotodom.ru
Как маркетплейсы блокируют покупателей
В сети Threads (принадлежит Meta, которая признана экстремистской организацией и запрещена в РФ) завирусился пост пользовательницы с ником leilashkanur. Женщина рассказала, что маркетплейс Wildberries заблокировал ей аккаунт после того, как она попыталась на 20 тыс. рублей купить одежду.
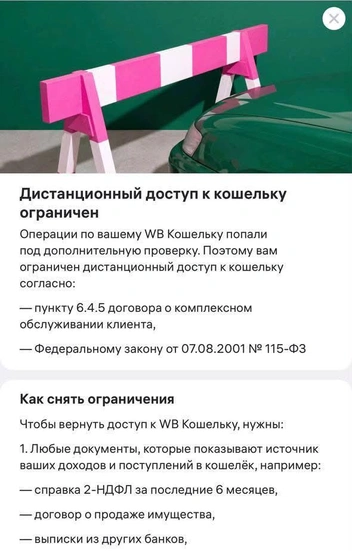
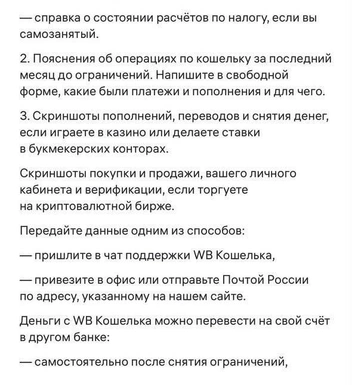
В подтверждение своих слов женщина выложила скриншот от маркетплейса, где говорится, что «дистанционный доступ к кошельку ограничен», поскольку операции попали под дополнительную проверку «согласно пункту 6.4.5 договора о комплексном обслуживании клиента и Федеральному закону от 07.08.2001 № 115-ФЗ». Чтобы снять ограничения, пользовательницу попросили предоставить любые документы, которые показывают источник доходов и поступлений в кошелек, включая справку 2-НДФЛ за полгода, договор о продаже имущества, выписки из других банков или справку о состоянии расчетов по налогу для самозанятых.
- Источник:
Скриншот соцсети
- Источник:
Скриншот соцсети
Оказалось, что другие покупатели тоже сталкивались с подобным в маркетплейсах. Под вирусным постом пользователи стали массово делиться своим личным опытом внезапных блокировок. Иногда алгоритмы финмониторинга доходят до абсурда, реагируя на самые мелкие бытовые траты.
Под похожие блокировки попадают клиенты не только маркетплейсов, но и пользователи крупнейших традиционных банков страны. Оказалось, что жесткие алгоритмы работают везде одинаково, лишая людей доступа к их собственным накоплениям за вполне стандартные переводы родственникам или попытки арендовать жилье.
Некоторые пользователи обратили внимание, что кошелек блокируют не из-за конкретной покупки, а потому что аккаунт пополнили с карты, которая уже находилась под наблюдением финмониторинга. Маркетплейс тут ни при чем — он просто обязан выполнить запрос регулятора после определенных действий клиента, и если вовремя не ответить, счет вам просто закроют. По словам пользовательницы с ником maria.orlova.gots, проблема тотального контроля со стороны банков существует давно:
Что говорит закон: мнение адвоката о блокировках
По словам Константина Лучникова, адвоката Адвокатского бюро«Этлегис», маркетплейс и банк имеют разный правовой статус, однако внутренний кошелек торговой площадки (как финорганизация) попадает под действие закона.
Площадка может заблокировать кошелек, если заметит что-то необычное. Чаще всего под проверку попадают автоматически: банки и другие финансовые организации используют антифрод- и антиотмывочные системы, которые анализируют большое количество параметров. Они оценивают не только последний платеж, но и совокупность операций. Триггером может стать характер и частота пополнений кошелька, поступления от третьих лиц, движение денег после зачисления либо иные обстоятельства, которые финансовая организация оценивает в рамках своих правил внутреннего контроля.
Как объясняет юрист, просьба предоставить документы о происхождении денег законна, если речь идет об организации, обладающей соответствующими полномочиями. Статья 7 Федерального закона № 115-ФЗ позволяет организациям принимать обоснованные и доступные меры по определению источников происхождения денежных средств клиента. Справка о доходах, банковские выписки, договор продажи имущества или другие документы могут запрашиваться для подтверждения экономически понятного происхождения денег.
В качестве примера Лучников приводит домохозяйку, которая не имеет собственной заработной платы, а деньги на повседневные расходы регулярно получает от мужа. Автоматизированная система может обратить внимание, когда на кошелек регулярно поступают средства от другого человека, после чего они используются для покупок. В рамках проверки финансовая организация вправе попросить объяснить, откуда поступают средства.
Если доступ к кошельку ограничили, я бы сначала запросил конкретное основание ограничения и перечень необходимых документов. Если происхождение средств законное, разумно представить бумаги. При этом пользователь вправе уточнять, какое отношение запрашиваемые документы имеют к проверяемым операциям
